


如果你比較網貸時緊記5個關鍵數字,你就能避開月供陷阱。
走進任何一間餅店,師傅與店務員的薪酬結構都不一樣:前者按出品與班次計,後者按銷售與工時計。這種差異在比較借貸方案時會放大,因為同一份申請,交給銀行、財務機構或信用卡分期,得出的結果可以相差很遠。不少人搜尋「網貸邊間好」,其實真正想問的是:以我這種收入形態,哪一種網貸渠道最划算。以下把三個方案攤開,用五個數字對照,再按三種處境給出取捨方向,讓同業不必憑感覺決定。
三個方案的實際內容
銀行私人貸款
銀行私人貸款的實際年利率一般較低,還款期可長至六十個月,適合借款額較大、時間較充裕的申請人。代價是文件要求嚴格:多數要求三至六個月的入息證明、稅單或強積金紀錄,部分更要求親身到分行辦理。
對烘焙行業來說,難處不在利率,而在「收入證明」四個字。餅店的糧單格式各異,夜班津貼與加班費未必逐項列明,銀行審批人員看到一個總數,很難判斷當中有多少屬於穩定部分。若你任職的是連鎖集團,這個問題相對小;若在獨立餅店,往往要補交幾輪文件,網貸以外的選擇反而更快。
若手上同時有幾間銀行的報價,宜把「可批金額」也寫進比較表。有些銀行利率低,但只肯批申請額的六成,差額仍要向其他渠道補足,實際成本反而更高。
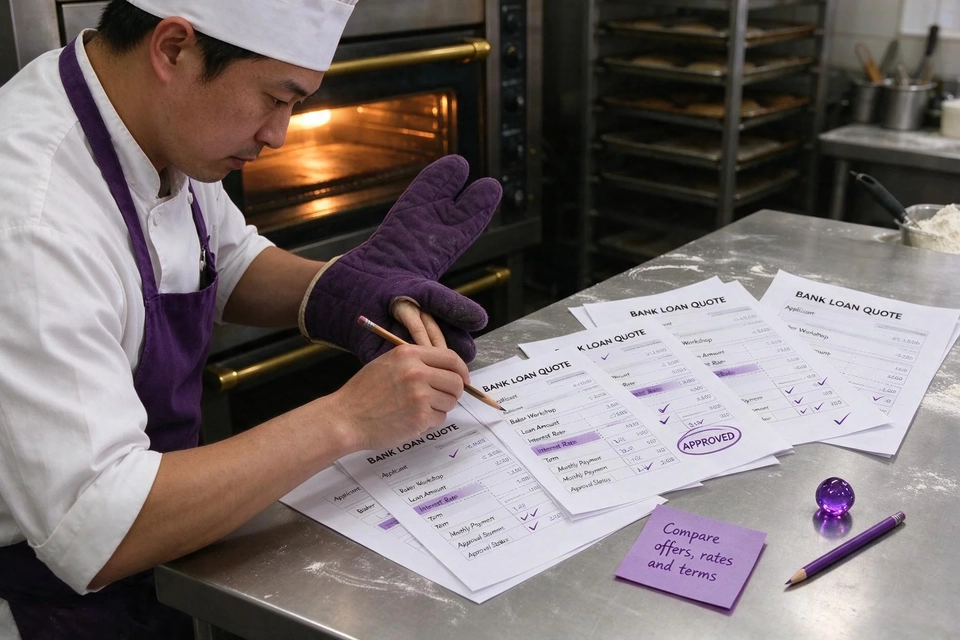
財務機構的網上貸款
財務機構的網上貸款審批較快,一般一至三個工作天內有結果,文件要求亦較寬鬆,接受手機拍攝的糧單、銀行入帳紀錄,甚至強積金供款紀錄。實際年利率通常高於銀行,但對於金額不大、時間較急的個案,差距未必如想像中顯著。
這類機構對浮動收入的接受程度較高,會把夜班津貼與獎金按平均數計算,而不是硬性要求固定薪金。筆者接觸過的烘焙師個案中,有幾位在連鎖餅店任職超過五年,透過網上渠道取得的條件與銀行相差不足兩厘,但節省了兩星期的來回補件時間。網貸的價值,很多時就在這個時間差。
需要注意的是,網上渠道的宣傳利率多數是最低門檻,實際批出的利率會按信貸評分調整。遞表之前先做一次不影響評分的利率查詢,心裡會有底。
信用卡現金分期與店內預支
信用卡現金分期的手續費看似不高,實際年利率卻往往在兩位數以上,若期數拉長至二十四個月,總成本相當可觀。它的好處是即時,額度以卡為準,不必提交任何文件,適合幾千元級別的短期周轉。
至於店內預支,部分餅店容許員工預支一至兩個月薪金,免息或低息,還款從每月糧款扣除。這是最便宜的一種方式,缺點是額度有限,而且一旦離職便要在短時間內清還。若缺口只是三數萬元,先問一問主管,往往比申請任何貸款都實際。網貸固然方便,但不必是所有情況的第一選擇。
店內預支雖然便宜,卻不宜視為長期安排。若連續幾個月都要預支,說明收支結構已經失衡,這時候應該處理根本問題,而不是每月重複同一個動作。
比較時要看的五個數字
實際年利率與總還款額
實際年利率把利息、手續費與其他費用一併折算,是唯一可以橫向比較的標準。月平息看起來很低,換算之後往往高出兩三倍,這一點在餅店同業之間經常被忽略。
把兩份報價並排時,除了利率,還要看總還款額。同一個借款額,年期相差十二個月,總還款額可以相差數千元,而每月供款可能只差數十元。這種情況下,單看月供很容易做出錯誤決定,網貸的推銷話術亦往往集中在月供數字上。
把四行數字寫在同一張紙上,分別是借款額、期數、每月供款與總還款額。四行填滿之後,哪一份較便宜便無所遁形,網貸的比較亦不必再靠記憶。
審批時間與文件要求
審批時間要用工作天計算,而不是日曆天。星期五下午遞交的申請,遇上週末與公眾假期,實際處理時間可能比預期多出三至四日。若資金有明確期限,例如機器維修要在開工前完成,這個差距足以影響整個安排。
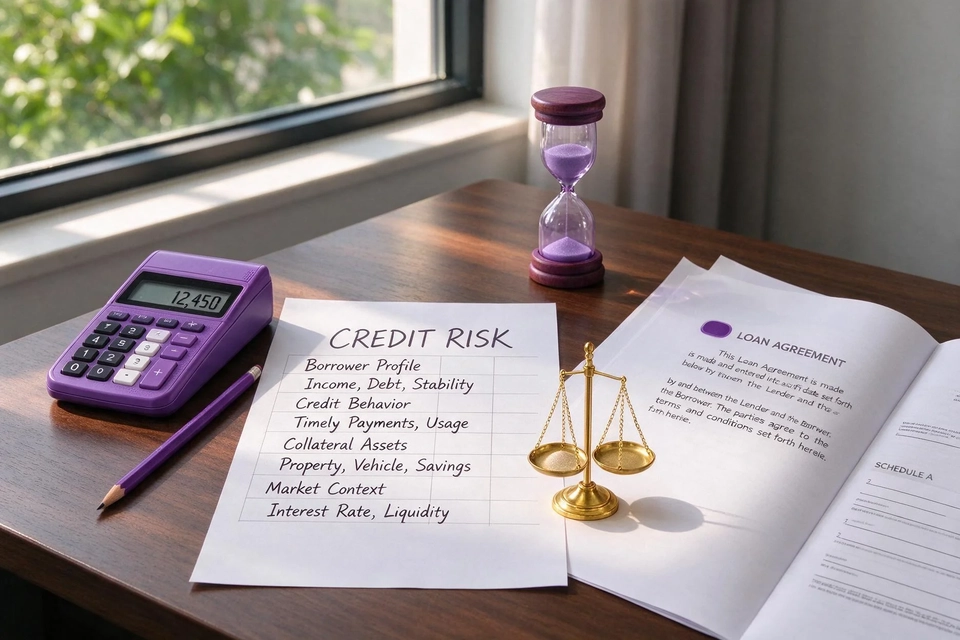
文件要求同樣值得逐項問清楚。有些機構接受電子糧單,有些要求公司蓋章的正本,有些則要求提供強積金受託人發出的結算書。把三間機構的要求寫成一張表,逐項打勾,便知道哪一間最省事,網貸的申請亦不會因為來回補件而拖上兩星期。
對浮動收入的接受程度
這是烘焙行業最關鍵的一項。同樣是月入二萬二千元,一個由固定薪金組成,另一個由一萬五千元底薪加七千元津貼組成,兩者在審批系統中的評分並不相同。部分機構會把浮動部分打折計算,例如只計七成,變相壓低可批金額。
比較之前,宜先問清楚對方如何處理夜班津貼與節日加班。若答案是「按六個月平均」,可以追問是否設上限;若答案是「只計底薪」,便要知道自己能否接受較低的可批金額。投資者及理財教育委員會(IFEC)建議,借款人應主動了解機構評估還款能力的方法,而不是只比較宣傳單張上的利率。
若機構願意把津貼按七成計算,可即時問清楚七成是如何得出。答案若是行業慣例,可以接受;答案若是隨意決定,便要考慮其他方案。
筆者建議把津貼與底薪分開列出,讓審批人員一眼看清結構,計算時亦不易出錯。
不同處境下的選擇
紀錄齊全的全職烘焙師
在同一間餅店任職超過兩年、糧單齊全、信貸紀錄乾淨的師傅,銀行的條件通常最好。這種情況下,值得花時間準備文件,因為省下的利息是以年計的,多等一兩星期並不吃虧。
若同時有置業或樓按的打算,更要謹慎。短期內多次申請會在信貸報告留下查詢紀錄,日後申請樓按時可能被要求解釋。把時間表排好,先處理較急的一項,其餘延後,網貸的紀錄便不會與其他申請撞期。
若打算在半年內申請樓按,宜先把網貸的紀錄整理好,避免短期內多筆查詢同時出現在報告上。時間安排得好,兩件事並不會互相妨礙。
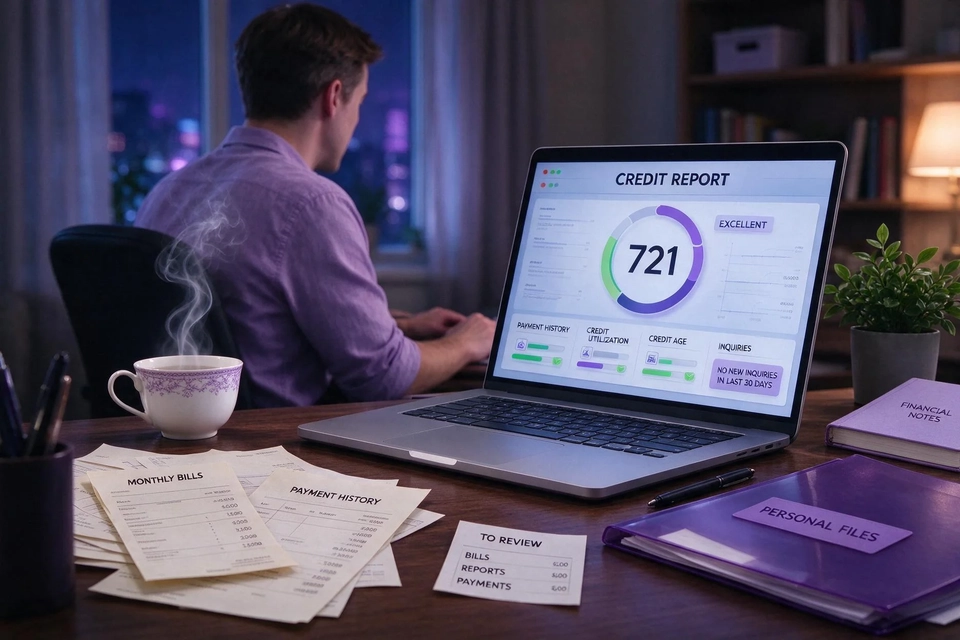
正式遞交前,不妨先向環聯(TransUnion)索取一份信貸報告,看看有沒有來歷不明的查詢,或早已清還卻仍掛在帳上的款項。以往有行家因為報告出錯,多花兩星期補交說明,網貸的進度亦被拖慢。
兼職與剛轉職的店務員
每週只上班三至四天的兼職店務員,收入雖穩定但金額較低,銀行多數會要求提供其他收入來源或保證人。這種情況下,財務機構的網上渠道較實際,因為它對兼職的接受程度較高,也願意把多份兼職的收入合併計算。
剛轉職未滿三個月的人,宜先等一段時間,或提供上一間餅店的收入紀錄作補充。筆者見過有店務員在轉職後兩星期即遞表,結果因為新職未滿一個月而被拒,三個月後再申請便順利獲批。網貸的審批並不難,難的是時機不對。
若同時有兩份兼職,宜把兩邊的糧單一併提交,並在表格上註明合計收入。分開遞交只會令審批人員看到一半的數字。
現金需求較急的情況
若機器突然故障、家人入院要即時付按金,時間比利率重要。這種情況下,先解決眼前的問題,再考慮是否在一兩個月後以較低息的方案整合,是比較務實的做法。
不過要留意,急事之下最容易接受不合理條款。即使時間緊迫,仍應堅持看完合約上的實際年利率與總還款額兩行,並要求對方以書面確認。急而不亂,網貸才不會由解決問題變成另一個問題。
即使時間緊迫,也不宜在同一天向三間機構遞表。先選一間,若被拒再試第二間,紀錄會乾淨得多。
常見的比較失誤
只看月供不看總額
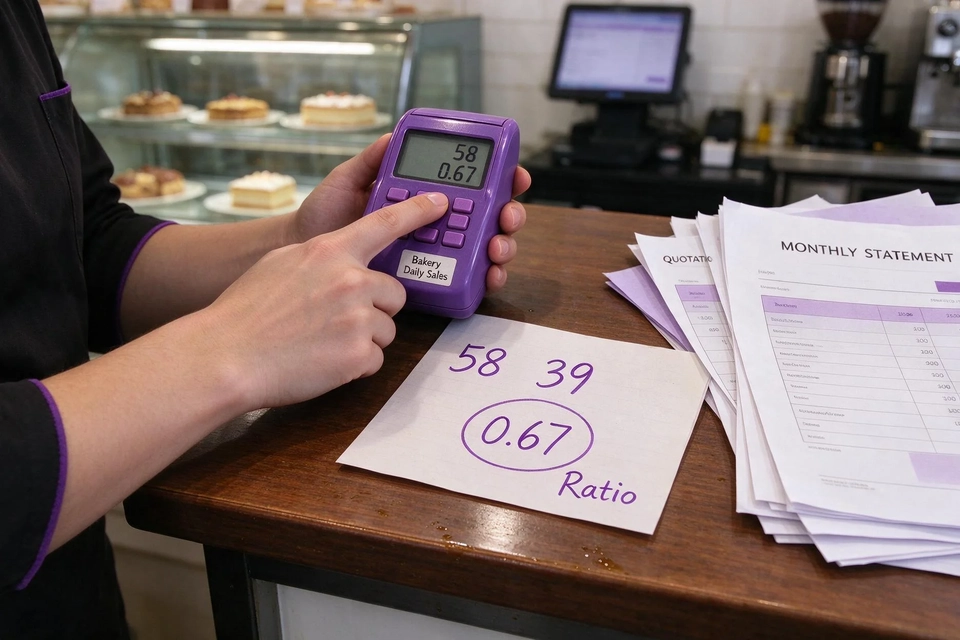
月供是最容易被放大的數字,因為它直接影響每月的現金流感受。但月供低可能只是年期長,總成本反而更高。把月供乘以期數,再加上手續費,得出一個總數,這個總數才是真正要比較的東西。
另一個相關的失誤,是把不同年期的方案直接對比月供。二十四人期與三十六期的月供根本不可比,硬要比較只會誤導自己。把年期統一,或直接比較總還款額,答案才會清楚。
另一個簡單的檢查方法,是把總還款額除以借款額,得出一個倍數。倍數超過一點三的方案,宜再比較一次,網貸的成本才不會被低估。
忽略鎖定期與提前還款罰則
餅店生意有旺淡季,年終獎金或節日加班費到手時,很多人會想提前清還部分款項。若合約設有鎖定期,期內清還須付額外費用,這筆錢可能抵消了省下的利息。
比較時宜把罰則一併列出:鎖定期多長、罰款按原借款額還是剩餘本金計算、是否另收行政費。三項寫清楚,再與可節省的利息對照,便知道提前還款是否值得。香港金融管理局的消費者資訊亦提醒,借款人應在簽約前了解提早還款的安排,不要假設所有機構的計法相同。
若罰則按原借款額計算,即使已還了一半,罰款也不會減少,這一點在比較時最常被忽略,網貸的條款宜逐字讀一次。
一個簡單的三步比較法
第一步:把三個方案寫在同一張紙
左欄寫方案名稱,右欄由上至下寫四行:實際年利率、總還款額、審批工作天、鎖定期。四行填滿,三個方案的差別便一目了然,不必記住一堆細節。
這張紙不需要精緻,手寫也可以。重要的是把同一組數字放在同一個視角下看,而不是逐一聽推銷員介紹。聽完三間之後,多數人只記得最後一間的說法,這張紙正好補上記憶的缺口。
寫的時候宜用同一把尺,例如全部以二十四期計算,或全部以總還款額比較。尺不同,比較就沒有意義,寧可多花十分鐘統一數字,也不要事後才發現對不上。
第二步:用最保守的收入情境測試
把淡季收入填進去,看看供款佔多少比例。若超過四成,即使方案本身條件再好,也不適合。這個測試只需五分鐘,卻能篩走大部分看似吸引但實際吃力的選擇。
測試之後若發現三個方案都超出比例,正確的做法是調低借款額或延長年期,而不是勉強接受。借得少一點,選擇反而多一點。
測試時宜把節日加班費剔除,只用底薪加夜班津貼計算,這樣得出的比例最踏實,也最接近最壞情況。
第三步:放一晚再決定
把比較結果放一晚,第二天再看,通常會發現先前忽略的細節,例如某個方案的手續費在放款時扣除,實際到手金額比借款額少。這種細節在匆忙之中最容易被略過。
三步做完,答案通常已經很清楚。若仍然猶豫,代表三個方案的差別不大,這時可以選條款最清晰、客服最願意解釋的一間,因為日後遇到的問題,往往不是利率,而是溝通。網貸的選擇亦適用這個原則。
若第二天仍然覺得三個方案差不多,可以選年期最短的一間。年期短,總成本低,也較快恢復無債狀態,網貸的負擔亦會早日結束。
常見問題 FAQ
問:餅店糧單沒有列出津貼細項,會否影響比較結果?
答:會有影響。宜請主管另出證明,列明各項金額,否則多數機構只按底薪計算,可批金額會被壓低。
問:銀行的利率較低,為何仍有人選擇財務機構?
答:主要差在時間與文件。若資金有明確期限,或收入紀錄不齊,較快的渠道即使利率高一點,整體仍可能更划算。
問:同時向三間機構查詢,會否影響信貸評分?
答:短期內多次正式申請會留下查詢紀錄。建議先做利率查詢,選定一至兩間才正式遞表。
問:店內預支與貸款可以同時進行嗎?
答:可以,但要先計算兩者的還款總額,避免每月扣款加供款超過收入一半。
問:比較時應該用哪個月份的收入的計算?
答:用過去六至十二個月的平均數,並以淡季數字作壓力測試,兩者一併考慮會較穩妥。
問:簽約後才發現條款與比較時不同,怎麼辦?
答:應即以書面向機構提出,並保留比較時的報價紀錄。若涉及誤導,可向相關監管機構投訴。

參考例子:貸款額:HK$10,000;12個月之分期貸款,每月還款額為HK$1,005;實際年利率:36% 總還款額:HK$12,060*