


如果你先查名冊、核對報價、逐字審閱合約,你就能避開網貸黑財務陷阱。
餅店後巷的休息時間只有十五分鐘,同事之間交換的資訊往往比廣告更可信,也更容易出錯。有人說某間財務公司「認識人」可以批核得快,有人說先付一筆手續費就能鎖定低息,這些說法在行業內流傳多年,每年仍有人因此損失幾千至幾萬元。烘焙行業的作息特殊,凌晨開工、下午收工,處理財務事宜的時間本來就少,一旦遇上催促的電話,很容易在疲累之下作出決定。以下整理五個必須留意的位置,讓準備申請網貸的同業在簽字之前,有一份可以逐項核對的清單。
餅店同業最常遇到的四種話術
人情介紹與「自己人」折扣
最常見的一種,是透過同事或前同事介紹。對方會說「我認識人,幫你問過,條件會好些」,然後把一個中間人拉進對話。這種安排的風險不在於介紹本身,而在於責任變得模糊:出事之後,介紹人說自己只是幫忙,中間人說自己只是轉介,最後只有借款人要承擔合約。
真正持牌的機構,不需要靠人情來促成交易。若對方強調「只此一次」、「不要告訴其他人」,這已是明確的警號。筆者建議把介紹人的角色限定在「提供名稱」,之後的所有程序,包括報價、核實與簽約,都應該直接與機構進行,網貸的合約亦只應由借款人與持牌機構簽署。
另一種變體,是「你不用填那麼多,我幫你辦妥」。聽起來體貼,實際是把你排除在程序之外,之後你連自己的申請進度都無法查詢。
「一定批」與內部渠道的說法
第二種是口頭承諾。任何聲稱「一定批」、「內部有人」、「評分可以幫你調整」的說法,都不成立。審批權在機構手上,取決於信貸紀錄、收入證明與內部政策,沒有任何人可以預先保證結果。
更危險的是「幫你優化資料」這一類建議,實質往往是虛報收入或隱瞞現有負債。一旦被發現,申請固然被拒,紀錄亦會留下污點,日後再申請網貸或其他信貸都會受影響。這條界線必須守住,因為代價遠高於一時的方便。
餅店同業之間的消息傳得快,一間機構出事,往往幾個月後才在群組裡傳開。與其依賴口碑,不如自己核實一次名冊,只需十分鐘。
若對方出示所謂的內部評分表或成功個案截圖,也不必當真,因為截圖可以偽造,評分表更沒有統一格式可言。核實的標準只有一個,就是官方名冊。
先收手續費的安排
第三種是先付款。對方會說「先付三千元手續費,批核之後退還」,或「付了顧問費才幫你排隊」。正規機構的手續費通常在放款時扣除,不會要求借款人先轉帳到個人戶口。
這類要求幾乎沒有例外地屬於騙局。款項一旦轉出,多數無法追回,而對方亦會以「文件未齊」為由拖延。若已經轉帳,應即時保留轉帳紀錄、對話截圖與對方提供的任何文件,並盡快報警,時間愈早,追查的機會愈大。
若對方要求以現金或轉數快付款,不提供正式收據,這已是完整的拒絕理由,不必再聽下去。
核實機構的三個動作
查閱持牌名冊
香港的放債人須領有牌照,名冊由公司註冊處備存,可在網上查閱。核實時要看三項:公司全名是否與宣傳資料一致、牌照號碼是否有效、登記地址是否為商業單位。
若名冊顯示的地址是一幢住宅大廈,或公司的電話與網站所示不同,宜先致電確認。這個動作只需十分鐘,卻能篩走大部分有問題的機構,網貸的申請亦應以名冊為準,而不是以廣告或朋友的說法為準。
名冊上的牌照一旦過了有效期,就算網站照樣運作,也應該立即停手。牌照到期而繼續放債,本身已屬違規,網貸的合約亦可能不受保障。
核對公司名稱與地址
核實名冊之後,還要核對收款戶口的名稱。正規機構的收款戶口必然與持牌公司同名,若對方要求轉帳到一個個人名義的戶口,即使名稱看起來相似,也應立即停止。
另一個常被忽略的細節,是辦公室的實際位置。若對方只在即時通訊軟件聯絡,沒有固定電話,也不願提供地址,這種安排本身已說明很多。餅店同業工作時間長,未必有時間親身上門,但至少可以在網上地圖核對地址是否存在,並致電確認。
若對方的辦公室地址與名冊登記不同,宜問清楚是否為分行。分行資料通常會在網站列明,沒有的話便要格外小心。
要求書面報價
口頭報價沒有約束力,這是最基本的常識,卻是最多人吃虧的地方。要求對方以電郵或短訊提供報價,內容包括借款額、實際年利率、期數、每月供款、總還款額與所有費用。
收到報價之後,宜自行核對一次,特別是總還款額是否等於每月供款乘以期數。若對不上,便要問清楚差額從何而來。投資者及理財教育委員會(IFEC)建議,借款人應保留所有報價與合約文件,以便日後比較或投訴時使用。
筆者建議把報價存成截圖,並註明收到的日期。日後若條款有變,這張截圖便是最直接的證據,網貸的爭議亦較容易說清楚。
合約上要逐字看的位置
手續費的堆疊
合約上的費用名目可以很多:手續費、行政費、文件費、放款費、徵信費。逐項看似不多,加起來卻可能佔借款額百分之三以上。以十萬元計算,這就是三千元,足以抵消幾個月的利息差額。
看合約時,宜把每一項費用圈出來,寫在旁邊,再相加。若總額超過借款額百分之三,應重新比較其他方案。有些機構會以「全包」表述,這時要問清楚「全包」是否包括所有可能的收費,還是只包括部分,網貸的條款應以書面為準。
香港金融管理局的消費者資訊指出,借款人應要求機構清楚列明所有費用,並在簽約前確認總成本。含糊的收費說明,往往是成本最高的部分。
實際年利率的寫法
合約應列明實際年利率,而不是只寫月平息。若只有月平息,可用一個簡單方法粗略換算:把月平息乘以二十四,得出的數字接近實際年利率,雖不精確,但足以判斷是否離譜。
若對方拒絕提供實際年利率,這本身就是答案。持牌機構沒有理由隱瞞這個數字,因為它是法定要求披露的項目之一。
若報價單上只有一個「每月供款」數字,宜要求對方補上其餘三項,缺一項都不應簽署。
若報價單上只有一個每月供款數字,宜要求對方補上利率、期數與總還款額三項,缺一項都不應簽署。把四項寫在同一行,網貸的成本才看得完整。
保證人與自動續期
部分合約要求加入保證人,或在期滿時自動續期。兩者都要在簽署前問清楚。保證人的責任是連帶的,借款人無法還款時,機構可以直接向保證人追討,這一點必須讓保證人自己閱讀合約,而不是由借款人代為解釋。
自動續期條款則容易被忽略,因為它寫在附件或細字部分。若合約到期時未主動提出終止,便會自動延長,利息亦按新條款計算。簽署前宜把這一項圈出來,並在行事曆記下到期日,網貸的還款計劃才不會被一條細字打亂。
若保證人並非家人,宜讓對方獨立考慮,不要在同一場合催促簽署。這種壓力之下作出的承諾,日後最易引起爭議。
交出個人資料的風險
身份證副本與住址證明
申請貸款需要提交身份證副本與住址證明,這是正常程序。分別在於提交的對象與用途。若對方要求把文件傳到個人手機號碼,而不是官方電郵或應用程式,資料便有外洩風險。
更常見的情況,是資料被轉售給其他推銷公司,之後不斷收到貸款與課程的電話。這類騷擾雖不至於造成金錢損失,卻令人不勝其煩。騷擾若持續不斷,可書面要求對方停用你的個人資料,並把每次來電的時地記下。
轉數快與驗證碼
任何要求提供一次性驗證碼的操作,都應該即時拒絕。驗證碼的作用是確認本人操作,一旦告知他人,等於把戶口的控制權交出去。正規機構的職員不會索取驗證碼,也不會要求你安裝遠端控制軟件。
餅店同業在上班時間接到這類電話,往往因為手上忙着而出於方便照做,這正是騙徒利用的空間。若對方聲稱「系統需要確認」,可以掛線,改用官方客服電話回撥,網貸的申請不需要任何人操控你的手機。
若對方聲稱是銀行職員,可掛線後致電銀行官方熱線核實。銀行不會主動致電要求提供驗證碼,這一點沒有例外。
出事之後的處理次序
保留證據與時間線
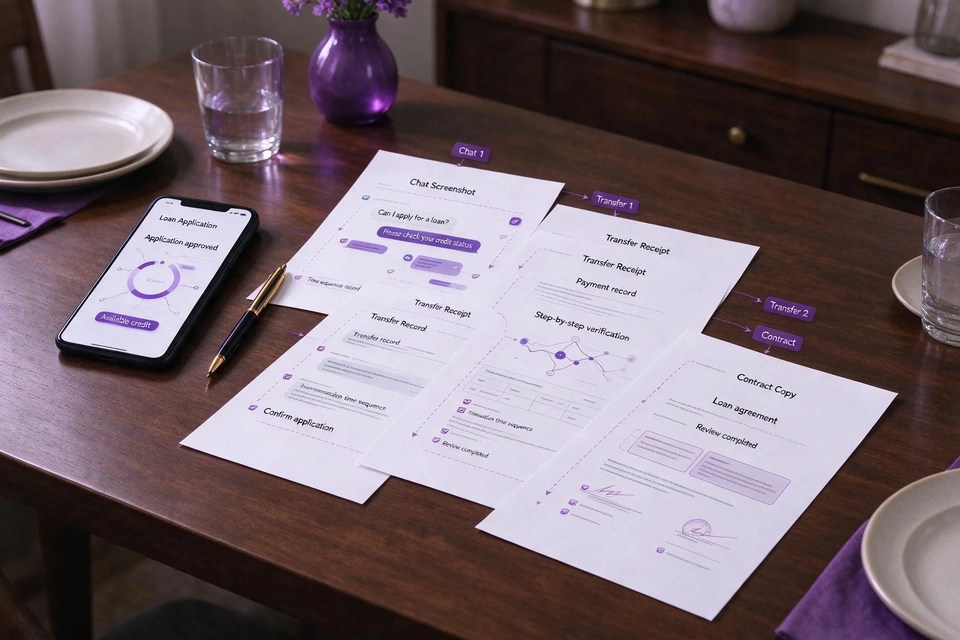
發現問題之後,第一件事是把所有資料整理好:對話截圖、轉帳紀錄、合約副本、對方提供的名片或網站截圖。按時間順序排列,寫成一條簡單的時間線,註明每次聯絡的日期、時間與內容。
這條時間線在報警與投訴時都用得着,也能幫助自己釐清事情經過。整理過程中若發現新的線索,例如對方曾使用另一個名稱,應即時補上。紀錄愈完整,日後追討的機會愈大。
若涉及轉帳,宜向銀行索取交易紀錄,註明收款人名稱與時間。這份紀錄在報案時比截圖更有說服力,網貸的爭議處理亦會快一點。
向機構與監管機構投訴
若事件涉及持牌機構,可先向該機構的客服正式投訴,要求書面回覆。若涉及無牌放債或詐騙,應向警方報案;若涉及持牌機構的不當銷售手法,可向相關監管機構反映。
投訴之後宜每隔兩星期跟進一次,並保留每次跟進的紀錄。處理時間可能長達數月,期間不宜再申請新的貸款,以免紀錄更加混亂。若涉及冒名借貸,亦應向信貸資料機構提出異議,要求更正紀錄。
若涉及冒名借貸,除了報警,亦應向環聯(TransUnion)提出異議,要求更正信貸紀錄。處理時間通常四至六星期,期間不宜再申請網貸,以免紀錄更混亂。
五個位置的一頁清單
三查:名冊、報價、合約
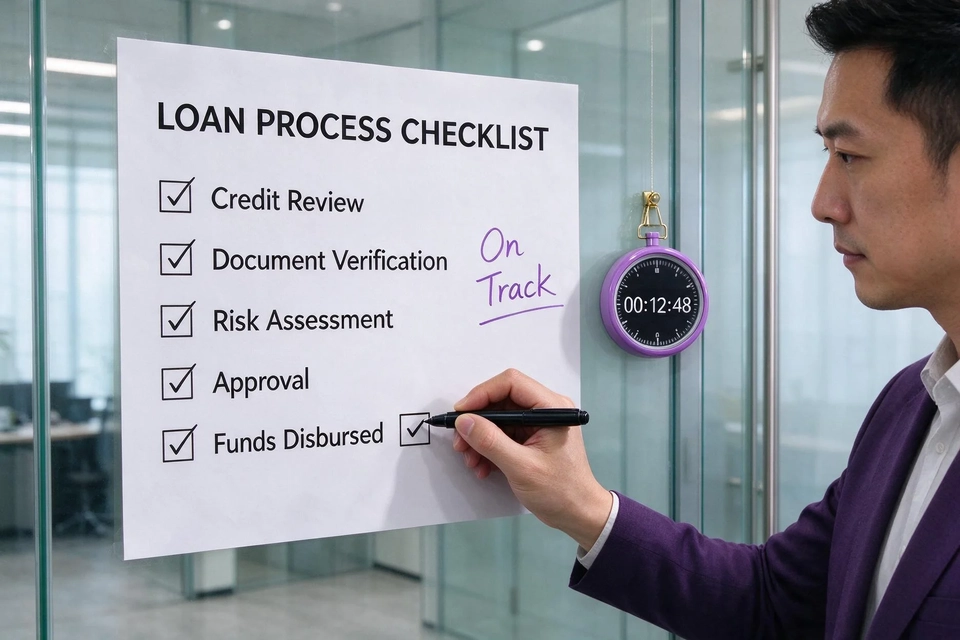
三查的順序是:先查名冊,確認機構持牌;再查報價,確認所有數字書面化;最後查合約,逐項核對費用、利率與罰則。三步做完,才算完成盡職審查。
這三步不需要專業知識,只需要一點耐性。筆者建議把三步寫在一張紙上,每次接觸新機構時逐項打勾,網貸的風險便會大幅下降。
三查完成後,可把結果寫在一頁紙上,連同報價截圖存檔。日後若出現問題,這一頁便是最清楚的紀錄,網貸的投訴亦較易受理。
三不:不預付、不交驗證碼、不簽空白文件
三不是:不預先付款、不提供驗證碼、不在空白或未填完的文件上簽名。這三條看似簡單,卻是最多人失守的地方,因為對方總會提供一個聽起來合理的理由。
若對方要求你違反其中一條,直接結束對話即可。真正持牌的機構,不會因為你堅持核實而拒絕交易,反而會欣賞這種謹慎。把這六條記住,比記住任何一間公司的名字都有用。
若已經簽了空白文件,宜即以書面要求機構提供完整副本,並核對所有填上的數字。發現不符,應即時提出異議,網貸的責任才不至於全部落在自己身上。
常見問題 FAQ
問:同事介紹的財務公司,可以信嗎?
答:可以參考,但仍要自行查閱持牌名冊。介紹人的責任有限,合約的責任卻全在借款人身上。
問:對方要求先付三千元手續費,說是批核後退還,可信嗎?
答:不可信。正規機構的手續費在放款時扣除,不會要求先轉帳到個人戶口,這類要求幾乎全屬騙局。
問:餅店糧單不齊,有人說可以「代辦」收入證明,可行嗎?
答:不可行。虛報收入屬欺詐,一旦被發現,申請被拒之外,紀錄亦會留下污點,日後再申請網貸會更困難。
問:簽約時對方說條款只是形式,可以照簽嗎?
答:不可以。合約的每一行都有約束力,若條款寫得含糊,應要求書面解釋,並保留回覆紀錄。
問:已經轉帳給對方,應該怎麼辦?
答:即時保留轉帳紀錄與對話截圖,盡快報警,並通知銀行。時間愈早,追查的機會愈大。
問:如何確認一間財務公司是否持牌?
答:可在公司註冊處的放債人登記冊查閱,核對公司全名、牌照號碼與登記地址三項,全部吻合才算核實完成。

參考例子:貸款額:HK$10,000;12個月之分期貸款,每月還款額為HK$1,005;實際年利率:36% 總還款額:HK$12,060*