


如果你搞清公務員網貸六大關鍵,你就能在穩定收入下借得其所
在政府部門工作的人,問貸款問題的方式往往很直接:可以借幾多、要還幾耐、會否影響日後的公積金或房屋福利。這些問題背後有一個共通點,就是希望在不影響長遠安排的前提下解決眼前的資金需要。以下整理六條最常被問到的問題,逐條拆解,並指出實務上最容易誤解的位置。內容以網貸的一般情況為基礎,個別機構的政策或有差異,申請前仍應以書面報價為準。
問題一:薪級表固定,可批金額會否較高?
固定薪金的評分優勢
薪級表的好處是數字明確,審批人員不必推算,也不必打折。同樣是月入三萬元,一個由底薪加浮動佣金組成,另一個全數來自薪級表,後者在系統中的評分通常較高,因為收入的可預測性強。
這種優勢在可批金額上會有反映,但幅度視乎機構政策與申請人的負債比率。若負債比率低、信貸紀錄乾淨,網貸的可批金額有機會接近申請數字;若負債比率偏高,即使薪金穩定,金額亦會被壓低。
投資者及理財教育委員會(IFEC)建議,借款人應先比較不同方案的總成本,而不是只看可批金額。金額高不等於划算,這一點在收入穩定的情況下更容易被忽略。
筆者接觸過的個案中,同一薪級點的兩位申請人,因為負債比率不同,可批金額相差接近四成。薪金只是其中一項,負債同樣重要。
津貼與固定薪金的分別
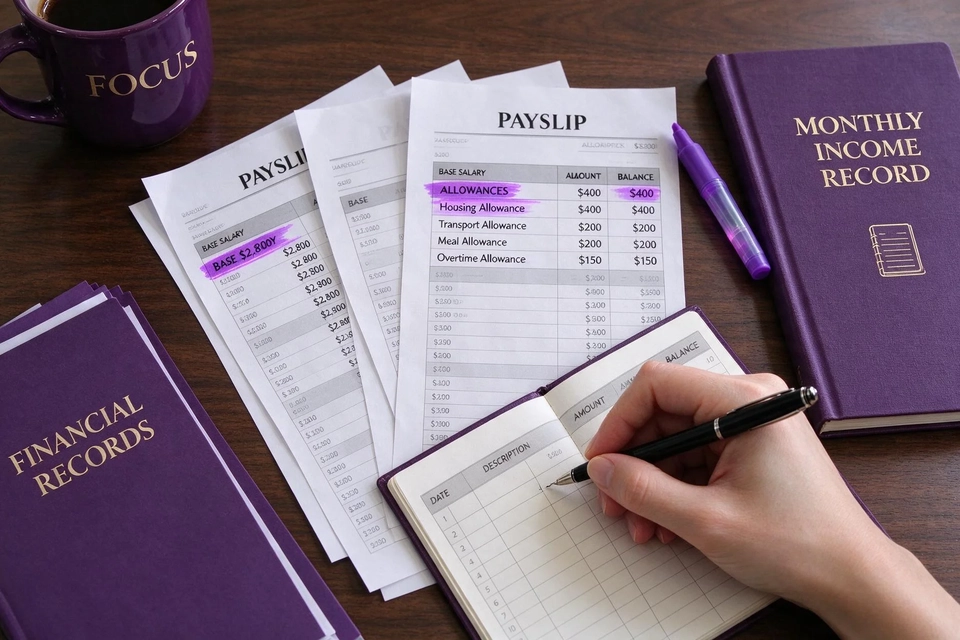
薪級表的底薪屬於固定收入,輪班津貼、逾時工作津貼與偏遠地區津貼則屬浮動部分。機構在計算時,通常會把浮動部分按平均值打折,例如只計七成。若津貼佔月入三成以上,打折之後的差距會相當明顯。
把兩部分分開列出,比只寫一個總數有用。審批人員看到結構,便知道哪一部分穩定、哪一部分浮動,評估會較準確,網貸的批核亦較少出現爭議。若某年因部門調動而津貼大幅減少,宜在備註說明原因。
若部門近年削減某項津貼,宜在備註說明,並附上調整通知。主動交代變化,比等待對方追問更有效,網貸的審批亦會快一點。
若津貼以現金發放,宜每月固定存入同一個戶口,半年之後銀行紀錄便會形成一條可讀的線,網貸的計算亦不必靠口頭解釋。
問題二:年度薪酬調整前後申請,有分別嗎?
調整生效的時間差
薪酬調整通常在年中生效,但糧單上的數字要到下一期才反映。若在調整前遞交申請,機構看到的仍是舊薪金,可批金額自然較低。若等調整後才申請,看到的是新數字,結果會不同。
這個時間差值得留意,特別是金額需求不急的情況。等一至兩個月,讓糧單反映新薪金,再遞交申請,往往可以取得較好的條件,網貸的審批亦會較順利。若情況緊急,則不必勉強等待,先解決眼前的問題。
若調整幅度較大,例如跳升兩個薪級點,宜同時提交舊薪金與新薪金的糧單,讓審批人員看到變化的幅度與時間。
若調整剛好遇上部門重組,宜在備註簡單說明,避免審批人員把行政變動誤解為職位不穩。
若預計調整幅度可觀,可先做一次預審,了解大概的可批金額,再等新薪金生效後正式申請,網貸的條件會較理想。
追溯調整的處理
部分年度調整設有追溯期,調整生效後會補發差額。這筆差額在糧單上通常獨立列明,屬一次性收入,不應計入每月平均。若把它計入,會高估還款能力。
正確的做法,是以調整後的基本月薪為基礎,並在備註說明追溯差額的性質。審批人員對這類安排並不陌生,只要說明清楚,不會當成隱瞞。把糧單上的項目逐項標註,是最簡單的做法。
若追溯差額一次過發放,宜把它與當月薪金分開記錄。把一次性收入混入月薪,會令平均數失真。
把糧單上的一次性項目用紅筆圈出,再附一頁說明,審批人員便不會把它計入平均月薪。這個小動作省下的,往往是補件的一星期。
若追溯期長達半年,差額可能相當於一個月薪金,宜在一頁說明上寫清楚計算方式,避免審批人員誤以為月入大幅提升。
問題三:公積金與強積金,對審批有何影響?
兩者的性質差別
公務員的公積金計劃與一般強積金不同,供款比例較高,累算權益亦較大。對審批人員而言,這代表申請人有一筆長期資產,雖然不能即時動用,卻是穩定性的間接證明。
部分機構會要求提供公積金結算書,用以核對受僱年期與供款紀錄。這份文件由部門或受託人發出,處理時間約一至兩星期,宜預早申請。若時間緊迫,可先提交糧單與職員證,並在備註說明結算書正在申請中。
若曾在不同部門之間調職,公積金的供款紀錄會顯示連續性,這對審批屬正面因素,網貸的評估亦會較正面。
若公積金供款因轉制而改變,宜說明轉制的年份與原因。制度變化本身不是問題,沒有交代才是問題。
若同時持有自願性供款,宜說明該部分不屬僱主供款,避免與公積金混淆,影響核對。
不會被當作還款來源
有一點必須說清楚:公積金不能被視為還款來源。即使累算權益可觀,機構在計算還款能力時,仍以每月收入為基礎,不會把公積金打折計入。這一點與部分人的理解不同。
因此,若打算以公積金作為後備,宜同時準備一份現金流的安排,說明每月供款從何而來,網貸的審批人員會較放心。把還款計劃寫下來,比口頭承諾有說服力。
若打算在退休時以公積金清還貸款,宜先確認合約是否容許一次性還款,以及有否罰則。這些條款宜在簽約前問清楚。
把每月供款的現金流寫成一張簡單的表,列出收入、固定支出與供款三行,網貸的還款計劃便有依據。
問題四:借幾多先算合理?
由實際缺口倒推
合理的金額,應由缺口決定,而不是由可批上限決定。把需要的項目逐項列出,標明金額與期限,再分為必須與可延後兩類。必須部分的總和,就是合理的借款額。
這樣做的好處,是避免因為「批得到」而借得過多。筆者見過不少個案,申請人按上限借足,結果每月供款佔去收入四成以上,生活質素明顯下降,網貸的還款亦成為長期壓力。
筆者建議把清單放在當眼處,每次想調整金額時對照一次。這個動作可以避免因為一時衝動而借得過多,網貸的負擔亦會較輕。
若清單上有兩項以上開支,宜先處理有明確期限的一項,其餘按現金流分批處理,金額便不必一次過借足。
把必須與可延後兩類分開之後,宜再檢視可延後的一類,看看有沒有可以完全取消的項目。這一步往往能再減一兩成金額。
供款佔收入的比例
一般建議把每月供款控制在收入三成半以內,若有其他分期,比例應再低一些。以月入三萬元計算,供款上限約為一萬元,扣減現有分期後,才是新增貸款可用的空間。
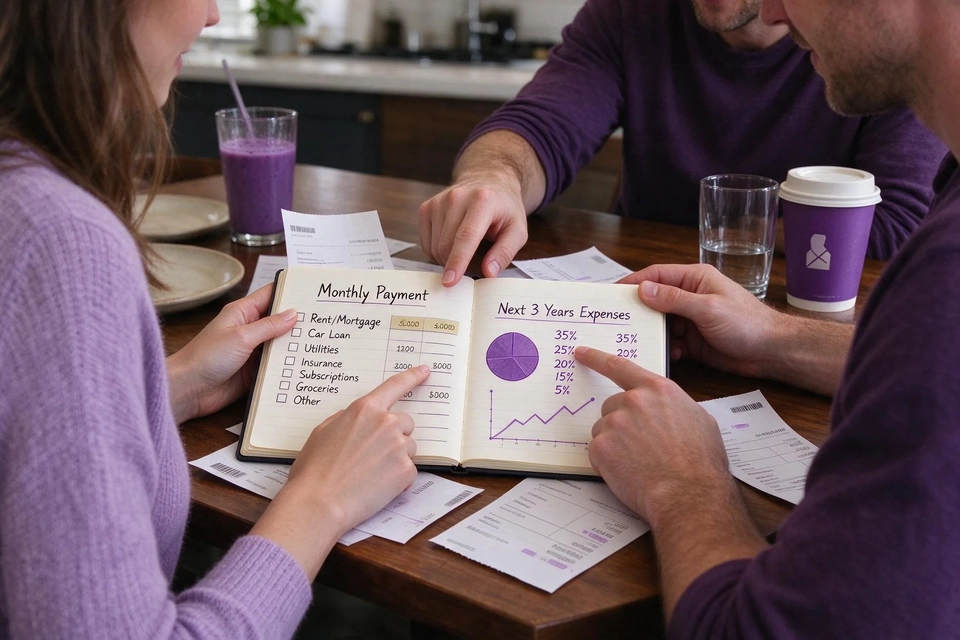
這個比例不是硬性規定,而是風險管理的參考。若工作穩定、家庭負擔輕,比例可以稍高;若有子女升學或父母醫療的預期開支,宜保守一點。把未來三年的固定支出寫下來,判斷會較準確。
若家庭有兩份收入,宜把兩者的現金流一併考慮,而不是只看自己的一份。共同承擔的安排,宜事先講清楚。
若預期三年內有子女升學或父母醫療的開支,宜把這些項目預先計入,再決定供款上限,網貸的壓力會較平均。
若收入在未來兩年預期上升,比例可以稍為放寬,但仍宜保留一成緩衝,以防計劃有變。
問題五:輪班津貼與逾時工作津貼算不算收入?
計算方式
兩者都屬於收入的一部分,可以計入,但通常按平均值打折。機構多數取最近六個月的平均數,再按七成計算。若津貼每月金額相近,打折的影響較小;若高低起伏大,影響便明顯。
要爭取較高的計算比例,可提交更表或部門發出的津貼結算單,證明津貼的穩定性。這類文件不難取得,卻能實際影響結果。把過去一年的津貼按月列出,網貸的審批人員便能看到規律。
若津貼在過去一年有明顯上升趨勢,可提交全年紀錄,說明趨勢而非單一月份,網貸的計算會較合理。
若某月因休假而津貼偏低,宜在備註說明,並附上假期紀錄。有解釋的波動,不會被當成異常。
申請之前,宜先查閱環聯(TransUnion)的信貸報告,確認沒有陌生查詢。報告若有錯誤,實際批出的條件會與報價不同,事前發現總比事後補救好。
若津貼與底薪在同一張糧單上,宜用螢光筆標示兩者的分界,並在旁註明金額,審批人員核對時便不必自行推算。
特殊部門的處理
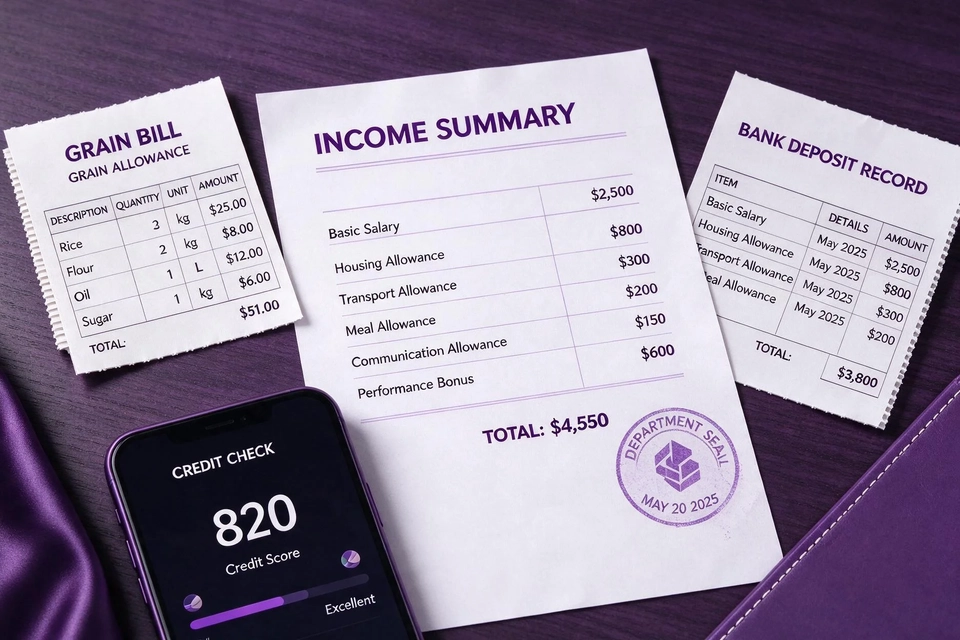
部分部門的津貼項目較多,例如紀律部隊的輪班津貼、運輸部門的夜更津貼。這類情況宜請人事組出具一份收入摘要,列明各項津貼的名稱與金額,避免審批人員因為項目繁雜而漏算。
收入摘要不需要正式格式,有部門印章與負責人簽署已經足夠。若部門不願出具,可退一步提交糧單與銀行入帳紀錄,兩者對照,效果相近。
若部門名稱涉及敏感職務,宜只寫部門與職級,不必詳述工作內容。審批只需要確認受僱關係,不需要了解職務細節。
若部門不便出具摘要,可用糧單加上銀行入帳紀錄代替,兩者對照,效果相近,網貸的審批亦不會受阻。
若部門的津貼名稱與常見項目不同,宜附上一句解釋,讓審批人員明白該項津貼的性質與發放條件。
問題六:還款期間打算申請居所貸款,怎麼辦?
時間安排的考慮
若在一年內打算申請居所貸款,宜先處理好現有的網貸紀錄,避免兩筆申請在短時間內同時出現在信貸報告上。銀行在審批樓按時,會查看過去六至十二個月的查詢紀錄。
理想的做法,是先完成一筆,待供款穩定六個月後,再申請另一筆。若兩者無法分開,宜在申請樓按時主動說明現有貸款的用途與還款安排。坦白說明比隱瞞好,因為紀錄本身已經存在。
若樓按申請已進入估價階段,宜暫緩新的貸款申請,待按揭批出後再處理,避免兩者互相影響。
若同時有信用卡分期,宜先清還利率最高的一筆,再申請樓按,收入比率會即時改善。
對按揭成數的影響
現有貸款會影響每月供款與收入比率,從而影響按揭成數。若網貸的供款佔收入比例較高,銀行可能調低按揭成數或要求提供更多證明。
因此,在申請貸款之前,宜先計算未來樓按的壓力。若發現兩者難以兼顧,可考慮調低貸款金額,或把還款期縮短,讓供款早日結束。這個決定雖然短期較吃力,長遠卻較穩妥。
香港金融管理局的指引要求銀行審慎評估借款人的還款能力,因此現有債務會被一併計算。這一點在規劃時必須考慮。
把兩筆貸款的供款相加,再與收入對照,得出一個比率。比率超過五成,便要有心理準備按揭成數會被調低。
若按揭申請已批出但未提取,宜暫緩新的貸款,待交易完成後再處理,避免影響已批出的條款。
常見問題 FAQ
問:薪級表固定,是否代表一定批?
答:不是。審批仍會看信貸紀錄、負債比率與在職年期,薪金穩定只是其中一項因素。
問:年度調整前申請,會否影響結果?
答:會有影響。機構看到的是舊薪金,可批金額通常較低。若時間許可,等糧單反映新薪金後再申請較好。
問:公積金可以計入還款能力嗎?
答:不可以。機構以每月收入計算,公積金只作穩定性的間接參考,不會折算為還款來源。
問:輪班津貼會否被全數計算?
答:多數按平均值打折計算,例如七成。若能提供更表證明穩定,比例可能較高。
問:現有貸款會否影響日後樓按?
答:會。供款會計入收入比率,可能影響按揭成數。宜提早規劃兩者的時間安排。
問:可以同時向兩間機構申請嗎?
答:不建議。短期內多次申請會留下查詢紀錄,反而影響評分。宜先選定一至兩間。

參考例子:貸款額:HK$10,000;12個月之分期貸款,每月還款額為HK$1,005;實際年利率:36% 總還款額:HK$12,060*